
El Perú atraviesa una bonanza histórica de ingresos mineros, pero la riqueza extraída no garantiza desarrollo sostenible. Las proyecciones para 2026 estiman una recaudación minera de S/ 33,963 millones, mientras siete regiones dependen del canon y otros recursos determinados para financiar más del 57% de sus presupuestos. El reportaje advierte sobre la deficiente planificación pública, las brechas sociales y el riesgo fiscal ante el agotamiento de los yacimientos. Propone fondos regionales de estabilización, inversiones transformadoras, remediación ambiental y diversificación productiva. El desafío es convertir una riqueza temporal en bienestar permanente para las futuras generaciones.
Récord histórico de recaudación minera en el Perú: la ilusión del canon frente al riesgo del agotamiento de los yacimientos mineros
La bonanza minera peruana bate récords, pero persisten las brechas sociales y la dependencia presupuestal regional. El reportaje plantea reformas para transformar el canon en desarrollo sostenible, diversificación económica y protección frente al inevitable agotamiento de los yacimientos.
(americasistemas.pe, Lima, Perú, 21 de octubre de 2026). El presente informe examina el comportamiento fiscal récord de la actividad minera en el Perú al cierre de 2026 y su impacto en las finanzas subnacionales. A partir del cruce de datos oficiales de SUNAT [1], MINEM [2], MINCETUR [3] y el MEF [4], se evalúa la extrema dependencia presupuestal de los territorios extractivos. Finalmente, se formulan propuestas de gestión pública orientadas a la sostenibilidad económica, la gestión del cierre de minas y la creación de fondos de estabilización para el horizonte post-extractivo.
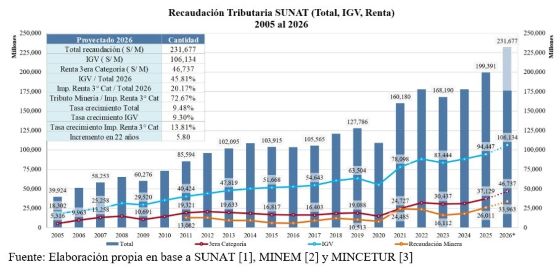
- Evolución y Proyección de la Recaudación Tributaria de la SUNAT (2005-2026)
La recaudación tributaria SUNAT entre 2005 y el cierre proyectado de 2026 evidencia un crecimiento sostenido, multiplicándose por 5.80 veces hasta alcanzar un récord proyectado de S/ 231,677 millones a diciembre de 2026 [1]. Este incremento general se encuentra impulsado principalmente por el IGV que se proyecta a S/ 106,134 millones (45.81% del total, tasa de crecimiento 9.30%) y el Impuesto a la Renta de Tercera Categoría con S/ 46,737 millones (20.17% del total, tasa de crecimiento 13.81%). Cabe destacar que la recaudación minera significó el 72.67% del impuesto a la renta de 3° categoría. La explotación minera tiene un impacto significativo en los ingresos fiscales; esto evidencia que la economía nacional descansa sobre un recurso extractivo no renovable cuya vida útil caducará en las próximas décadas. Por ello, el Perú urge transitar hacia un modelo económico sostenible, diversificando su base productiva y tributaria para garantizar la estabilidad fiscal a largo plazo.
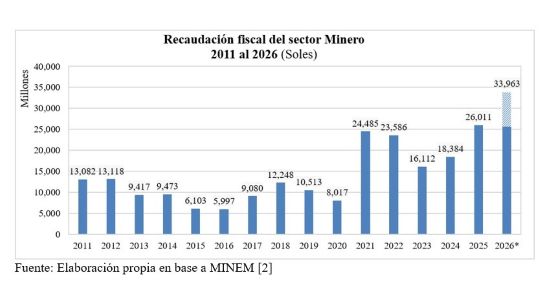
- El Perú vive la mayor bonanza en recaudación del sector minero de su historia
Las transferencias y la recaudación fiscal del sector minero baten récords: para el 2026 se proyecta alcanzar S/ 33,963 millones con una tasa de crecimiento del 30.57% respecto al año previo [2]. Sin embargo, la riqueza de nuestros recursos naturales que se exportan no se ha traducido en cierre de brechas sociales ni de infraestructura; incluso en las zonas de extracción minera los indicadores de desarrollo social son muy bajos. En esta entrega revisamos el contexto nacional (recaudación, canon y exportaciones mineras), analizaremos el impacto de la vida útil de las minas en algunas regiones y proponemos rutas de política pública.
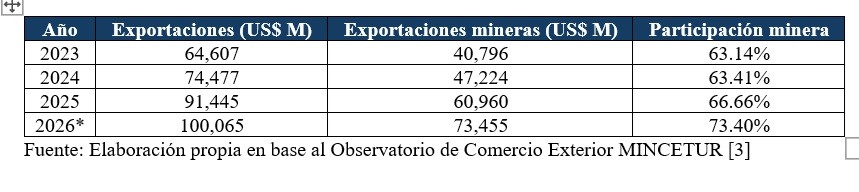
- Exportaciones peruanas 2023-2026*: en promedio dos de cada tres dólares vienen de la minería
Para el 2026 se proyecta exportar US$ 100,065 millones, de los cuales US$ 73,455 millones provendrán de la minería [3]. La participación de la minería en el total de exportaciones creció de 63.14% en 2023 a 73.40% en 2026; entre 2023 y 2026, la tasa de crecimiento promedio anual de las exportaciones peruanas fue de 15.83% y la de las exportaciones mineras, de 21.78%.
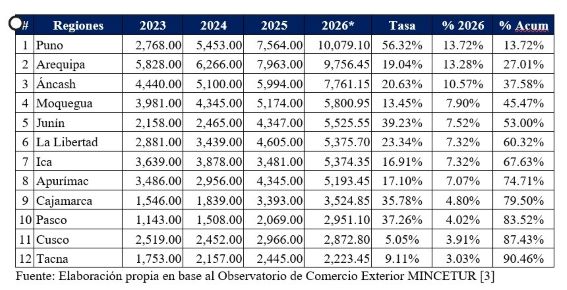
 En cuanto al total de exportaciones del sector minero por región:
- Cinco regiones concentran el 53.00% de la exportación minera proyectada para el 2026: Puno US$ 10,079 M (13.72%), Arequipa US$ 9,756 M (13.28%), Áncash US$ 7,761 M (10.57%), Moquegua US$ 5,801 M (7.90%) y Junín US$ 5,526 M (7.52%).
- Entre las 12 regiones que concentran el 90.46% de la exportación minera, las regiones con mayor tasa de crecimiento promedio anual son: Puno 56.32%, Junín 39.23%, Pasco 37.26% y Cajamarca 35.78%.
Dependencia del canon en los presupuestos de Gobiernos Regionales y Locales
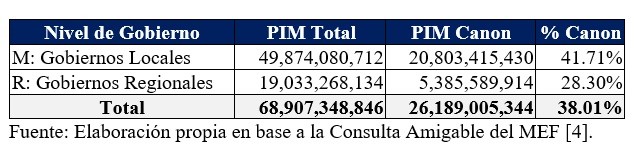
En el presupuesto total de ingresos, el rubro 18 (canon, sobrecanon, regalías, renta de aduanas y participaciones) financia de manera directa el 41.71% del presupuesto de Gobiernos Locales (PIM) y el 28.30% del presupuesto de Gobiernos Regionales (PIM) para el año 2026 [4]; de manera conjunta, el Rubro 18 financia el 38.01% del total de Presupuesto de Ingresos de los Gobiernos Regionales y Locales. Por ello, es importante conocer el destino y la aplicación de estos recursos.
 Bajo la regla general de asignación, los fondos del Rubro 18 presentan restricciones legales que obligan a destinarlos preponderantemente a gastos de capital e inversión pública en el marco de Invierte.pe, rigiendo una prohibición general para su uso en gasto corriente recurrente, como el pago de planillas administrativas o gastos operativos ordinarios, salvo excepciones normativas con topes expresos.
A continuación, se detallan los destinos autorizados del canon y sus proporciones:
- Proyectos de Inversión Pública (Inversión / Obras): Financiamiento y cofinanciamiento de proyectos y obras de infraestructura pública de impacto regional o local que cierren brechas prioritarias (vialidad, agua y saneamiento, salud, educación, infraestructura productiva).
- Mantenimiento de Infraestructura Pública: Hasta un 20% del total transferido por canon, sobrecanon y regalías puede destinarse al mantenimiento de infraestructura pública e infraestructura básica existente.
- Gestión del Riesgo de Desastres (PP 0068): Hasta un 20% anual puede ser orientado a la reducción de vulnerabilidad, prevención y atención de emergencias y desastres en zonas de alto riesgo.
- Elaboración de Estudios de Preinversión y Expedientes Técnicos: Financiamiento de perfiles, fichas y expedientes técnicos de obras viables dentro de la cartera de inversiones multianual.
- Transferencias de Ley a Universidades e Institutos Públicos (Gobiernos Regionales): Los Gobiernos Regionales deben transferir el 20% de lo percibido por canon a las universidades públicas de su jurisdicción, con destino exclusivo a proyectos de investigación científica, innovación y desarrollo tecnológico.
- Modalidades Alternativas de Ejecución (Obras y Servicios por Impuestos): Los techos presupuestales y compromisos de emisión de CIPRL / CIPGN bajo el mecanismo de Obras por Impuestos (Ley N° 29230 y modificatorias) se respaldan directamente con los flujos de estos recursos determinados.
- Dependencia del canon en los presupuestos por Región
Al desagregar los presupuestos institucionales por regiones, se observa una asimetría alarmante: la solvencia fiscal de las regiones líderes no responde a una base tributaria propia o diversificada, sino a la volatilidad de las cotizaciones y flujos mineros. Para el ejercicio fiscal 2026, en siete regiones del país las transferencias por recursos determinados (Rubro 18) representan más del 57% de sus Presupuestos Institucionales Modificados (PIM) [4]. Este grado de concentración expone la operatividad y la inversión territorial a severos shocks presupuestales ante fluctuaciones de precios o el fin del ciclo de vida útil de las operaciones mineras locales.
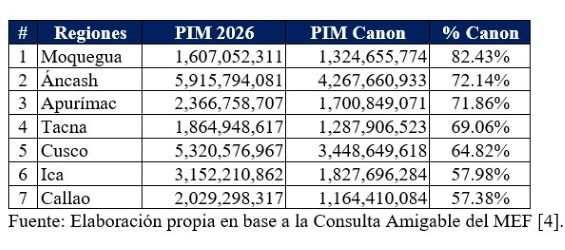 En siete regiones del país, los recursos determinados del Rubro 18 (que integran canon, sobrecanon, regalías y renta de aduanas) financian entre el 57% y más del 82% de sus presupuestos institucionales en 2026, destacando Moquegua (82.43%), Áncash (72.14%) y Apurímac (71.86%). Esta extrema concentración evidencia que cualquier reducción en el ciclo operativo minero compromete de inmediato la continuidad de la inversión pública regional. Urge transitar de la asignación inercial del gasto hacia carteras estratégicas que sienten bases productivas autónomas antes del agotamiento de los yacimientos.
- El actuar de la gestión pública durante la vida útil de los proyectos mineros
Durante la etapa de explotación activa, el aparato público conformado por los Gobernadores Regionales y Alcaldes han incurrido sistemáticamente en un enfoque de «gestión reactiva y atomizada». En lugar de aprovechar los picos de transferencias fiscales para cerrar brechas habilitadoras (agua potable, salud materno-infantil, conectividad vial e irrigaciones de escala), los recursos del canon se han diluido en proyectos de bajo impacto territorial como canchas sintéticas, palacios municipales o infraestructura de escasa rentabilidad social. El sistema de inversión pública (Invierte.pe) ha carecido de una articulación multianual orientada a la reconversión económica, manteniendo a los gobiernos locales atrapados en la ejecución de gasto corriente encubierto y consultorías sin valor agregado.
Acciones y omisiones de cara al agotamiento del yacimiento y el post-cierre
Pese a la existencia de la Ley N.º 28090 (Ley que regula el Cierre de Minas), la labor estatal se ha limitado casi exclusivamente a la fiscalización documental de garantías financieras a cargo del OEFA y el MINEM, desatendiendo la dimensión socioeconómica del post-cierre. Hoy no existe en la gestión pública sectorial ni territorial una política integral de «transición económica justa»:
- Falta de remediación articulada: De los más de 6,000 pasivos ambientales mineros vigentes, una proporción crítica no cuenta con responsable identificado ni financiamiento asignado, transfiriendo el pasivo al Estado mediante remediaciones públicas de ritmo insuficiente frente a la magnitud del daño.
- Inexistencia de un relevo fiscal: Al cesar la explotación minera (como ha ocurrido en operaciones de Cajamarca y Áncash, y como sucederá a mediano plazo en otras regiones), los ingresos para los Gobiernos Regionales y Locales colapsan sin que se hayan consolidado fuentes alternativas de recaudación predial, productiva que permitan hacer autosostenibles a las regiones.
- Conclusiones y Rutas de Política Pública: Del boom extractivo al horizonte post-minería
La evidencia de los datos es categórica: el Perú vive un ciclo histórico de ingresos fiscales mineros que coexiste con niveles inaceptables de pobreza regional y una alarmante precariedad en el planeamiento de mediano y largo plazo. La riqueza que emerge del subsuelo es finita. Convertir la renta temporal en bienestar permanente exige pasar del asistencialismo extractivo a cuatro transformaciones institucionales de gestión pública:
- Gobernanza Financiera: Fideicomisos Regionales de Estabilización y Desarrollo Post-Mina. Superando los obstáculos de rigidez presupuestal, se debe facultar a los Gobiernos Regionales para constituir fideicomisos autónomos intangibles (administrados por entidades fiduciarias públicas). Con reglas claras basadas en umbrales de precios o promedios móviles quinquenales, este mecanismo permitirá ahorrar los excedentes extraordinarios del canon para amortiguar caídas abruptas de precios internacionales y fondear el mantenimiento de servicios públicos y la reconversión laboral tras el cese de operaciones mineras.
- Infraestructura de Relevo Económico: Proyectos Territoriales Transformadores. El canon debe etiquetarse estratégicamente para financiar las actividades que sostendrán a la región cuando el yacimiento cierre. Obras de seguridad hídrica, represamientos y sistemas de irrigación a gran escala, como Chinecas en Áncash, Majes Siguas en Arequipa o Chavimochic en La Libertad, deben ser declaradas de interés y prioridad de cofinanciamiento con cargo al canon. Diversificar hacia la agroexportación tecnificada, la industria logística, la biotecnología y el turismo receptivo es la única garantía de sostener el PBI regional y el empleo formal una vez concluida la vida útil de los tajos.
- Gestión de Pasivos y Transición Socioambiental Planificada. Es imperativo que el MINEM y los Gobiernos Regionales establezcan Mesas Territoriales de Transición al Cierre con al menos diez años de anticipación al término programado de las principales unidades mineras. Se debe reformar el marco normativo para permitir que una fracción del canon pueda aplicarse legalmente a la remediación de pasivos ambientales históricos huérfanos dentro de la misma cuenca, asegurando la gobernanza del agua, la remediación de suelos y la viabilidad ecológica del territorio tras la salida de las operadoras mineras.
- Modernización de la Capacidad de Gasto y Apalancamiento Privado. El problema subnacional no es de liquidez en manos de los Gobiernos Regionales y Municipalidades, sino de capacidad de gestión, formulación y ejecución de proyectos. Se debe potenciar el uso de mecanismos ágiles y transparentes como Obras por Impuestos (Ley Nº 29230) articulados con asistencia técnica especializada y oficinas de gestión de proyectos (PMO). La meta debe ser eliminar la atomización del gasto en microproyectos de escaso impacto social y concentrar los recursos en cerrar las brechas críticas de salud, educación, seguridad, infraestructura vial y conectividad digital.
- Reflexión final:
La bonanza minera que hoy registran las cuentas fiscales del Perú ofrece una ventana de oportunidad irrepetible para los gobiernos regionales y municipalidades. Si no se canalizan estos recursos con rigor técnico, visión de Estado descentralizada y compromiso intergeneracional, las futuras generaciones de las regiones donde se explotan nuestros yacimientos heredarán pasivos no resueltos, presupuestos quebrados y pobreza estructural, en lugar del desarrollo humano sostenible que estos ingresos extraordinarios debieron sembrar.Fuentes consultadas
-
Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT). (2026). Nota Tributaria, Cuadro A18: ingreso tributario anual por actividad económica, 2000-2025.
-
Ministerio de Energía y Minas (MINEM). (2026). Boletín Estadístico Minero, ed. 07-2026. Sección 9, Cuadro 1: recaudación fiscal del sector minero.
-
Ministerio de Comercio Exterior y Turismo (MINCETUR). (2026). Observatorio de Comercio Exterior: base de exportaciones regionales 2021-agosto 2026 y Reporte Mensual de Comercio Regional, agosto 2026.
Ministerio de Economía y Finanzas (MEF). (2026). Consulta Amigable de Gasto e Ingresos (mensual), datos al 30 de setiembre de 2026, consultados el 19 de octubre de 2026.
COLABORACCIÓN | Innovación, tecnología y gestión pública que transforman realidades.
Especialistas en Educación Digital, Seguridad Ciudadana, TeleSalud, Movilidad Inteligente (ITS) y Transformación Digital.
-

